IT-ипотека в 2026 году: условия, требования и что будет с программой
Содержание
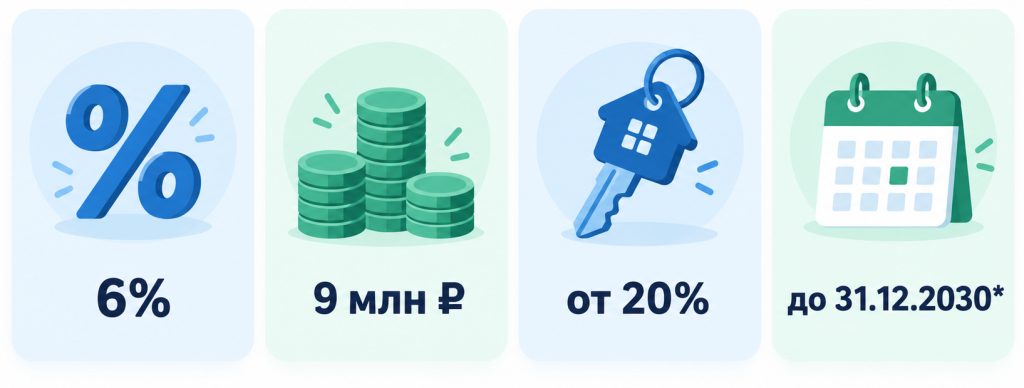
IT-ипотека — государственная программа льготного жилищного кредита для работников аккредитованных IT-компаний: ставка не выше 6% годовых на сумму до 9 млн руб., первоначальный взнос от 20%, только новое жилье вне Москвы и Санкт-Петербурга. Должность заемщика значения не имеет: важны работодатель, доход и возраст до 50 лет.
Статус на 27 октября 2026 года: программа действует, правила позволяют заключать кредитные договоры до 31 декабря 2030 года. При этом 23 октября РБК сообщил, что власти обсуждают ее досрочное завершение: один из сценариев — прекращение выдач с декабря 2026 года, окончательного решения нет. Ниже — условия по тексту правил программы, проверка работодателя, расчет платежа и порядок оформления.
Что такое IT-ипотека и кто ее регулируетIT-ипотека — это ипотечный кредит банка, по которому государство компенсирует банку часть процентов, поэтому заемщик платит не больше 6% годовых. Деньги на возмещение идут из федерального бюджета через ДОМ.РФ.
Условия программы закреплены в Правилах возмещения недополученных доходов, которые утверждены решением Минцифры о порядке предоставления субсидии № 23-68902-00855-Р; актуальная редакция — от 2 апреля 2026 года. До 2024 года те же правила действовали в форме постановления Правительства № 805 от 30.04.2022, затем субсидии перевели на решения, которые публикуются в «Электронном бюджете».
В программе четыре участника. Минцифры ведет перечень подходящих работодателей. ФНС дважды в год передает сведения о компаниях, применяющих IT-льготу по страховым взносам. ДОМ.РФ публикует перечень банков-участников и выплачивает им возмещение. Банк проверяет заемщика и принимает решение о выдаче. По данным Минцифры, с 2022 года IT-ипотекой воспользовались более 100 тыс. человек.
| Параметр | Договоры до 31.07.2024 | Договоры с 01.08.2024 |
| Ставка | не более 5% | не более 6% на часть кредита до 9 млн руб. |
| Сумма кредита | с 05.07.2022 — до 15 или 30 млн руб. в зависимости от численности населения региона; льгота — на 9 или 18 млн | до 18 млн руб., льгота — на часть до 9 млн |
| География | вся Россия | кроме Москвы и Санкт-Петербурга — и для жилья, и для места работы |
| Работодатель | аккредитованная IT-компания | аккредитованная компания, заявившая IT-льготу по страховым взносам |
| Сколько работать в IT | первые 5 лет кредита | весь срок кредита |
Условия IT-ипотеки в 2026 году
По договорам, которые заключаются в 2026 году, IT-ипотека дает ставку не выше 6% на сумму до 9 млн руб.; общий кредит может достигать 18 млн руб., но часть сверх 9 млн банк выдает по своей ставке. Такой кредит называют комбинированным: две части с разными ставками в одном договоре.
| Параметр | Условие | Где закреплено |
| Ставка | не более 6% годовых на часть кредита до 9 млн руб. | Правила, подп. "л" п. 5 |
| Сумма кредита | до 18 млн руб.; часть свыше 9 млн — по ставке банка | подп. "г", "л" п. 5 |
| Первоначальный взнос | не менее 20% цены договора; можно использовать маткапитал, помощь работодателя или региона | подп. "ж" п. 5 |
| Платежи | только аннуитетные (равные ежемесячные) | подп. "з" п. 5 |
| Возраст | до 50 лет включительно | подп. "е" п. 5 |
| Гражданство | РФ — у заемщика и всех созаемщиков | подп. "д" п. 5 |
| Срок кредита | правилами не ограничен; банки обычно дают до 30 лет | условия банков |
| Срок программы | кредитный договор — до 31.12.2030 включительно | подп. "б" п. 5 |
| Сколько раз | один раз в жизни | подп. "л", "н" п. 5 |
Две детали, которые редко упоминают. Пока залог не зарегистрирован, договор может предусматривать ставку выше 6% — правила это прямо разрешают. А если в кредит включены ремонт, мебель или бытовая техника, государство такой кредит не субсидирует (подп. «а» п. 3.1), поэтому «ипотеку с ремонтом» по IT-программе не оформить.
Что задает программа, а что — банк
Правила программы задают верхнюю границу ставки и минимальные требования, а банк вправе их ужесточить: повысить взнос, установить минимальную сумму кредита или выдавать IT-ипотеку только на определенные объекты. Окончательное решение о выдаче всегда за банком.
| Что в правилах | Что может добавить банк | Пример: Газпромбанк, 27.10.2026 |
| Взнос от 20% | повышенный взнос | от 20,1% |
| Кредит до 18 млн, льгота на 9 млн | минимальная сумма кредита, список объектов | минимум 9,3 млн руб.; при кредите до 9 млн — только ЖК из списка банка |
| Ставка не выше 6% | итоговая ставка выше за счет рыночной части | минимальная ставка по продукту — 7,9% |
| Возраст до 50 лет, стаж от 3 месяцев | нижняя граница возраста, общий стаж | возраст от 20 до 50 лет, общий трудовой стаж от 1 года |
Поэтому сравнивать банки стоит по итоговому предложению: средней ставке по всему кредиту, полной стоимости кредита, взносу и требованиям к страхованию. Снизить ставку ниже 6% правила тоже разрешают — по соглашению с заемщиком за счет банка или застройщика.
Действует ли IT-ипотека и отменят ли ее
На 27 октября 2026 года IT-ипотека действует, а правила разрешают заключать кредитные договоры до 31 декабря 2030 года. Досрочное завершение программы обсуждается, но решения о нем нет.
23 октября 2026 года РБК со ссылкой на три источника сообщил, что власти рассматривают досрочное завершение программы; один из сценариев — прекращение с декабря 2026 года. В Минцифры ответили, что финансирование на следующий период прорабатывается в условиях ограниченного бюджета, средства на 2026 год уже доведены до банков, а по выданным кредитам ставки сохранятся на весь срок договоров. В проекте бюджета субсидии на программу сокращаются: 77,8 млрд руб. в 2026 году, 64,8 млрд — в 2027-м и 35 млрд — в 2029-м. Спрос при этом рос: за первое полугодие 2026 года банки выдали около 6 тыс. IT-ипотек более чем на 41 млрд руб., на 30% больше, чем годом ранее.
Что это значит на практике:
- Действующим заемщикам Минцифры обещает сохранить ставку; условия ее сохранения прежние — работа в подходящей IT-компании.
- Тем, кто планирует сделку, важно помнить: льгота привязана к дате заключения кредитного договора (подп. «б» п. 5) и к тому, что банк включен в перечень ДОМ.РФ на эту дату (подп. «в» п. 5). Одобренная заявка без подписанного договора льготу не закрепляет.
- Банки и раньше приостанавливали прием заявок, когда заканчивались выделенные средства, поэтому срок действия одобрения и возможность выдачи стоит уточнять в выбранном банке.
Кто может получить IT-ипотеку
IT-ипотеку может получить гражданин России до 50 лет включительно, если его основное место работы — подходящая IT-компания вне Москвы и Санкт-Петербурга, а доход за последние 3 месяца не ниже 150 или 90 тыс. руб. в месяц. Профессия значения не имеет: бухгалтер, дизайнер или юрист такой компании подходят так же, как разработчик.
- гражданство РФ — у заемщика и всех созаемщиков;
- возраст до 50 лет включительно на дату кредитного договора;
- основное место работы по трудовому договору — компания из перечня Минцифры для IT-ипотеки;
- стаж у этого работодателя — не менее 3 месяцев
- доход не ниже порога для региона места работы;
- раньше не было IT-ипотеки, а с 23 декабря 2023 года — и другой льготной ипотеки с господдержкой, например семейной.
Требованиям к работе, возрасту и доходу должен соответствовать заемщик или один из созаемщиков — так сказано в подп. «е» п. 5 Правил. Наличие другого жилья в собственности правила препятствием не называют.
Требования к работодателю: аккредитации мало
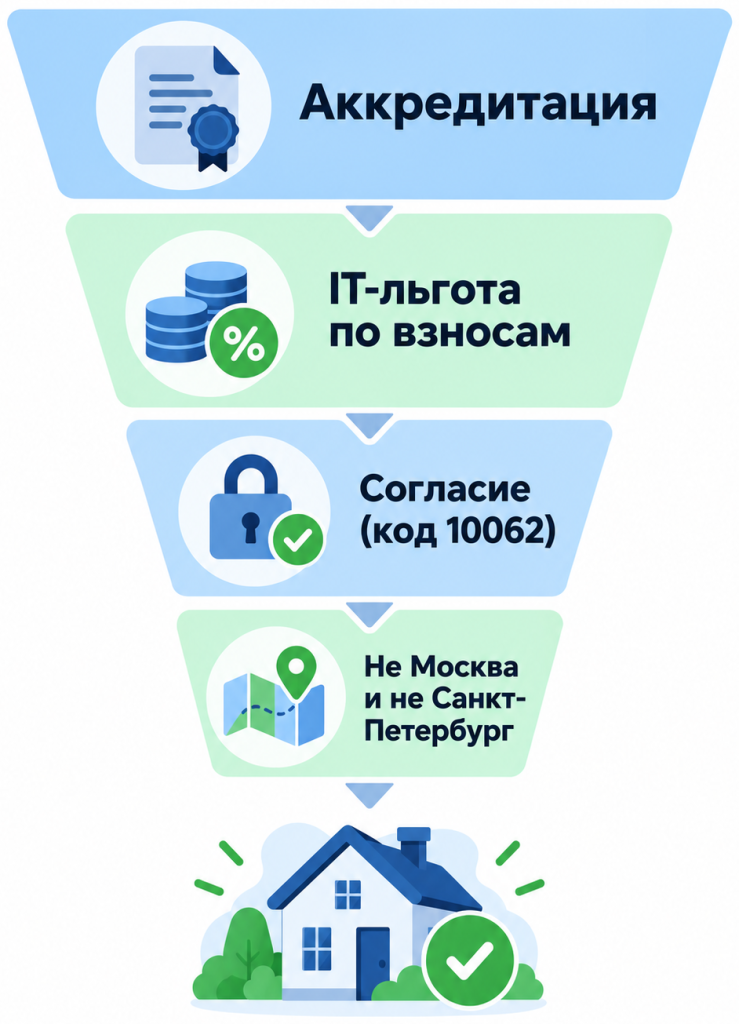
Работодатель подходит для IT-ипотеки, только если выполнены сразу четыре условия: аккредитация Минцифры, заявленная IT-льгота по страховым взносам, согласие на раскрытие налоговой тайны и место работы вне Москвы и Санкт-Петербурга. Аккредитация — лишь первое из них.
- Аккредитация Минцифры по Положению, утвержденному постановлением Правительства № 1729. Для нее достаточно, чтобы IT-выручка составляла не менее 30% (с 2026 года долю считают по бухгалтерской отчетности).
- Пониженные тарифы страховых взносов по пп. 3 п. 1 ст. 427 НК РФ, заявленные в текущем году за прошлый период. Для этой льготы порог выше — не менее 70% доходов от IT-деятельности (п. 5 ст. 427 НК РФ). Поэтому часть аккредитованных компаний под IT-ипотеку не попадает.
- Согласие на раскрытие налоговой тайны — его компания подает в ФНС с кодом 10062. ФНС передает данные в Минцифры по состоянию на 20 мая, а для компаний, впервые заявивших льготу, — еще и на 20 сентября (п. 6 Правил).
- Основное место работы — не в Москве и не в Санкт-Петербурге.
Отдельный случай — резиденты «Сколково»: с 1 января 2026 года они не могут совмещать льготы «Сколково» и IT-льготы Минцифры, что влияет на ставку их сотрудников (подробности — в разделе о сохранении ставки). Реорганизация работодателя, по разъяснению Минцифры 2025 года, право на программу не отменяет.
Требования к доходу и стажу
Минимальный доход для IT-ипотеки — 150 тыс. руб. в месяц до вычета НДФЛ, если основное место работы находится в Московской или Ленинградской области либо в городе-миллионнике, и 90 тыс. руб. — в остальных населенных пунктах. Порог определяется по месту работы, а не по месту жительства и не по региону покупки.
| Где основное место работы | Порог среднемесячного дохода до НДФЛ |
| Московская и Ленинградская области | от 150 000 ₽ |
| Город с населением от 1 млн человек (кроме Москвы и Санкт-Петербурга) | от 150 000 ₽ |
| Другие города и населенные пункты | от 90 000 ₽ |
| Москва или Санкт-Петербург | программа не применяется |
Доход считают как среднюю зарплату не менее чем за 3 календарных месяца до обращения в банк. В него входит и зарплата по совместительству — если второй работодатель тоже аккредитованная IT-компания, отвечающая требованиям программы. Численность населения города берут на начало года, предшествующего году договора.
| Ситуация | Порог | Подходит ли |
| Живет в Твери, удаленно работает в компании из Казани | 150 000 ₽ | да |
| Живет в Санкт-Петербурге, работает в компании из Ленинградской области, покупает дом в Подмосковье | 150 000 ₽ | да |
| По трудовому договору работает в самарском филиале московской компании | 150 000 ₽ | да, если компания в перечне |
| Основное место работы по договору — Москва, сотрудник работает удаленно из региона | — | нет |
Как проверить работодателя для IT-ипотеки
Проверить, подходит ли работодатель для IT-ипотеки, можно на Госуслугах в сервисе gosuslugi.ru/ipoteka по ИНН или названию компании. Банк сверяется с тем же перечнем Минцифры, поэтому результат проверки совпадет с банковской.
- Узнайте ИНН работодателя — он есть в трудовом договоре и справке о доходах.
- Введите ИНН в сервисе gosuslugi.ru/ipoteka и убедитесь, что компания есть в перечне.
- Если компании нет, уточните в бухгалтерии, заявлена ли IT-льгота по страховым взносам и подано ли согласие с кодом 10062.
- Повторяйте проверку после 25 мая и 25 сентября, когда перечень обновляется, — это нужно и тем, кто уже получил кредит.
Общий реестр аккредитованных IT-компаний подтверждает только первое из четырех условий, поэтому для проверки права на IT-ипотеку он не подходит.
Какое жилье можно купить по IT-ипотеке
По IT-ипотеке можно купить только новое жилье у застройщика или построить дом по договору подряда с эскроу-счетом; вторичное жилье и любые объекты в Москве и Санкт-Петербурге не подходят. Московская и Ленинградская области в программе остаются.
| Объект | Можно? | Условие |
| Квартира или дом блокированной застройки в строящемся доме по ДДУ | да | продавец — юрлицо (застройщик) |
| Квартира или таунхаус в готовом доме по договору купли-продажи | да | продавец — юрлицо или ИП, ставший первым собственником после ввода дома; также ЗПИФ или Фонд развития территорий |
| Индивидуальный дом, в том числе в малоэтажном ЖК | да | продавец — юрлицо или ИП, первый собственник дома |
| Строительство дома, в том числе с покупкой участка | да | подрядчик — юрлицо или ИП; расчеты через эскроу-счет |
| Квартира по переуступке | нет | разрешалась только по договорам до 31.07.2024 |
| Вторичное жилье | нет | продавец не является первым собственником |
| Любое жилье в Москве и Санкт-Петербурге | нет | исключено с 01.08.2024 |
ДДУ — договор участия в долевом строительстве: по нему покупают квартиру в строящемся доме. Эскроу-счет — банковский счет, на котором деньги хранятся до завершения работ, а подрядчик получает их после сдачи объекта. Участок без строительства дома по программе не финансируется: его можно купить только вместе с договором подряда.
Что будет со ставкой по IT-ипотеке при увольнении или смене работодателя
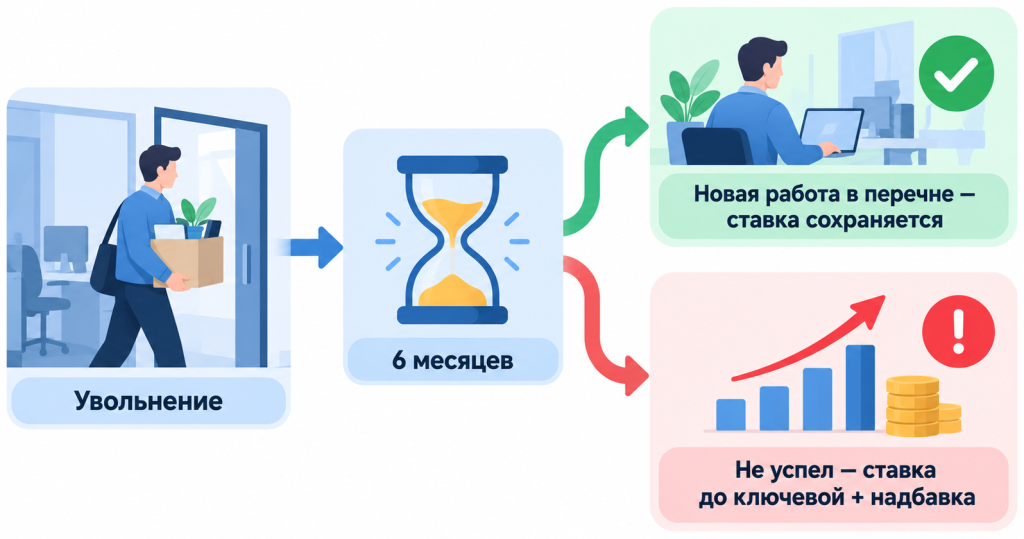
Пока заемщик работает в подходящей IT-компании, ставка не меняется. После увольнения есть 6 месяцев, чтобы устроиться в другую компанию из перечня и сообщить об этом банку; если не успеть, банк вправе повысить ставку, но не выше ключевой ставки Банка России на дату кредитного договора плюс надбавка. По договорам с 01.08.2024 это правило действует весь срок кредита, а работу внутри программы можно менять сколько угодно раз.
| Ситуация | Что со ставкой | Что делать |
| Перешел в другую компанию из перечня в течение 6 месяцев | сохраняется | передать банку сведения о новом месте работы в форме и срок по договору |
| Не нашел подходящую работу за 6 месяцев или ушел из IT | банк вправе повысить | заранее рассчитать новый платеж и искать работу в перечне |
| Работодатель выпал из перечня ФНС и Минцифры | повышение возможно через 6 месяцев после передачи данных ФНС; если компания вернется в перечень, льготная ставка восстанавливается | проверять работодателя каждый год; при необходимости менять работу |
| Работодатель — резидент "Сколково" | по кредитам до 31.12.2025 ставка 6% сохраняется; по кредитам 2026 года есть риск повышения после ноября 2027 года | до сделки узнать налоговый режим работодателя |
| Кредит выдан до 31.07.2024 | обязанность работать в IT — только 5 лет; аннулирование аккредитации работодателя условия не нарушает | после 5 лет ставка не зависит от места работы |
По «Сколково» позиция Минцифры такая: для кредитов, оформленных до конца 2025 года, ставка 6% сохраняется независимо от выбранной компанией льготы. Компании, которые в 2026 году выбрали режим «Сколково», по данным «Коммерсанта» со ссылкой на министерство, перестанут соответствовать программе с мая 2027 года, а их сотрудников с кредитами 2026 года переведут на рыночные ставки после ноября 2027-го.
Предельная ставка после потери льготы зависит от даты договора и вида объекта. Ключевую ставку берут на дату заключения кредитного договора, а не на дату увольнения, — это частая ошибка в расчетах.
| Дата кредитного договора | Покупка квартиры или дома | Строительство дома по подряду |
| с 01.01.2026 | ключевая + 2 п. п. | ключевая + 2,5 п. п. |
| 01.11.2025–31.12.2025 | ключевая + 2,5 п. п. | ключевая + 3 п. п. |
| 01.05.2025–31.10.2025 | ключевая + 3 п. п. | ключевая + 3,5 п. п. |
| 01.08.2024–30.04.2025 | ключевая + 1,5 п. п. | ключевая + 2 п. п.* |
* Для договоров этого периода надбавка 2 п. п. применяется также к покупке индивидуального дома в малоэтажном ЖК по ДДУ (подп. «г» п. 3). Источник таблицы — подп. «л» п. 5 Правил.
Пример: квартира куплена по договору, подписанному в октябре 2026 года, когда ключевая ставка составляла 14%. Если льгота будет потеряна, ставка может вырасти максимум до 16% (14% + 2 п. п.).
Сколько стоит IT-ипотека: расчет платежа
Кредит 9 млн руб. на 30 лет по IT-ипотеке под 6% — это платеж около 54 тыс. руб. в месяц. Если взять больше 9 млн, часть сверх лимита будет стоить по рыночной ставке, и средняя ставка по кредиту вырастет.
| Сценарий (30 лет, аннуитет) | Ставка | Платеж в месяц |
| 9 млн руб. по IT-ипотеке | 6% | ≈53 960 ₽ |
| 12 млн руб.: 9 млн по IT-ипотеке + 3 млн по рыночной ставке | 6% и условно 18% | ≈99 170 ₽ |
| Те же 12 млн руб. без льготы | условно 18% | ≈180 850 ₽ |
| 9 млн руб. после потери льготы, договор октября 2026 года | до 16% | до ≈121 030 ₽ |
Расчет редакции; рыночная ставка 18% — условная, для иллюстрации: фактическую уточняйте в банке. Ключевая ставка — 14% по решению Банка России от 23 октября 2026 года, следующее заседание назначено на 18 декабря 2026 года.
Льготная ставка не лишает права на имущественный налоговый вычет (ст. 220 НК РФ): с расходов на покупку жилья — с суммы до 2 млн руб., то есть до 260 тыс. руб. к возврату, и с уплаченных процентов — с суммы до 3 млн руб., до 390 тыс. руб.
Как оформить IT-ипотеку: пошагово
Чтобы оформить IT-ипотеку, проверьте работодателя на Госуслугах, убедитесь, что доход и стаж соответствуют порогу, выберите новое жилье вне Москвы и Санкт-Петербурга и подайте заявку в банк из перечня ДОМ.РФ.
- Проверьте работодателя на gosuslugi.ru/ipoteka.
- Сверьте возраст, стаж у текущего работодателя и доход за последние 3 месяца с порогом.
- Выберите объект и уточните, не ограничивает ли банк выдачу определенными ЖК.
- Сравните 2–3 банка из перечня ДОМ.РФ: среднюю ставку, полную стоимость кредита, взнос, минимальную сумму и страхование.
- Соберите документы и подайте заявку.
- После одобрения согласуйте объект с банком, подпишите кредитный договор и договор покупки или подряда.
- В течение всего срока подтверждайте банку место работы — в форме и с периодичностью, указанными в договоре.
Базовый пакет документов на примере Газпромбанка:
- паспорт и СНИЛС;
- подтверждение дохода — справка о доходах, выписка по зарплатному счету или справка по форме банка;
- подтверждение занятости — заверенная копия трудовой книжки или сведения о трудовой деятельности (формы СТД-ПФР или СТД-Р);
- при использовании маткапитала — справка о его остатке или выписка из федерального регистра.
Сведения о месте работы банк по правилам программы может получать и через Госуслуги, если заемщик дал на это согласие.
Вывод
IT-ипотека в 2026 году — это до 9 млн руб. под ставку не выше 6% на новое жилье вне Москвы и Санкт-Петербурга для работников IT-компаний, которые не только аккредитованы, но и пользуются IT-льготой по взносам. Перед заявкой проверьте работодателя на Госуслугах, сверьте доход с порогом и сравните итоговые условия нескольких банков. Главный риск после сделки — потеря работы в подходящей компании, а до сделки — возможное завершение программы, поэтому следите за официальными сообщениями Минцифры и ДОМ.РФ.
Частые вопросы
Источники
- Решение Минцифры России от 02.04.2026 № 23-68902-00855-Р о порядке предоставления субсидии (с Правилами возмещения) — КонсультантПлюс — https://www.consultant.ru/document/cons_doc_LAW_483101/
- Решение о порядке предоставления субсидии № 23-68902-00855-Р, редакция от 10.10.2025, полный текст Правил — Гарант — https://www.garant.ru/products/ipo/prime/doc/412881549/
- ДОМ.РФ — программа «Ипотека для IT-специалистов» — https://xn--d1aqf.xn--p1ai/mortgage/it-mortgage/
- Спроси.ДОМ.РФ — условия программы льготной ипотеки для ИТ-специалистов — https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/usloviya-programmy-lgotnoy-ipoteki-dlya-it-spet...
- Спроси.ДОМ.РФ — список банков — участников программы — https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/spisok-bankov-uchastnikov-programmy-lgotnaya-ip...
- Госуслуги — проверка работодателя для IT-ипотеки — https://www.gosuslugi.ru/ipoteka
- Налоговый кодекс РФ, ст. 427 — КонсультантПлюс — https://www.consultant.ru/document/cons_doc_LAW_28165/c5c16c86f95c5db63601047b1c0a5942bd77c824/#dst2...
- Постановление Правительства РФ от 30.09.2022 № 1729 об аккредитации IT-компаний — обзор КонсультантПлюс — https://www.consultant.ru/document/cons_doc_LAW_426513/aee62f2854c0ef8045161ca2cce9d9ad13876f0f/
- 1С:ИТС — изменения порядка аккредитации с 01.01.2026 (постановление № 1949) — https://its.1c.ru/db/content/newscomm/src/488752.htm
- Гарант — согласие на раскрытие налоговой тайны с кодом 10062 — https://www.garant.ru/news/1814600/
- Гарант — сохранение права на IT-ипотеку при реорганизации компании — https://www.garant.ru/news/1955605/
- Минцифры — резиденты «Сколково» смогут сохранить IT-ипотеку — https://digital.gov.ru/news/rezidenty-skolkovo-smogut-sohranit-it-ipoteku
- Коммерсантъ — IT-резиденты «Сколково» и льготная ипотека — https://kommersant.ru/doc/8377583
- Эксперт — РБК: власти обсуждают завершение программы IT-ипотеки (23.10.2026) — https://expert.ru/news/vlasti-obsuzhdayut-zavershenie-programmy-it-ipoteki-v-2026-godu
- Спроси.ДОМ.РФ — Банк России сохранил ключевую ставку 14% (23.10.2026) — https://xn--h1alcedd.xn--d1aqf.xn--p1ai/news/bank-rossii-sokhranil-klyuchevuyu-stavku-na-urovne-14-g...