Квартира в новостройке в рассрочку: все плюсы, минусы и скрытые риски
Содержание
Материал базируется на актуальных нормах Федерального закона № 214-ФЗ об участии в долевом строительстве в редакции на 14 октября 2026 года. Правовые выводы и финансовые механизмы описаны с опорой на действующее законодательство РФ, исключая субъективные мнения. На фоне слабого спроса на первичном рынке и достижения общего объема строящегося жилья отметки в 121,9 млн кв. м, девелоперы активно внедряют альтернативные финансовые инструменты, требующие детального юридического разбора.
Что такое рассрочка от застройщика на квартиру в новостройке?
Рассрочка — это прямой финансовый инструмент, позволяющий покупателю оплачивать стоимость строящегося жилья частями непосредственно девелоперу, минуя банковские структуры. В отличие от классического кредитования, этот механизм строго регулируется договором долевого участия (ДДУ) и обычно привязан к циклу возведения объекта. Основная цель строительной компании — стимулирование продаж на этапах котлована или активного возведения этажей, тогда как цель покупателя — фиксация цены без переплат по процентам.
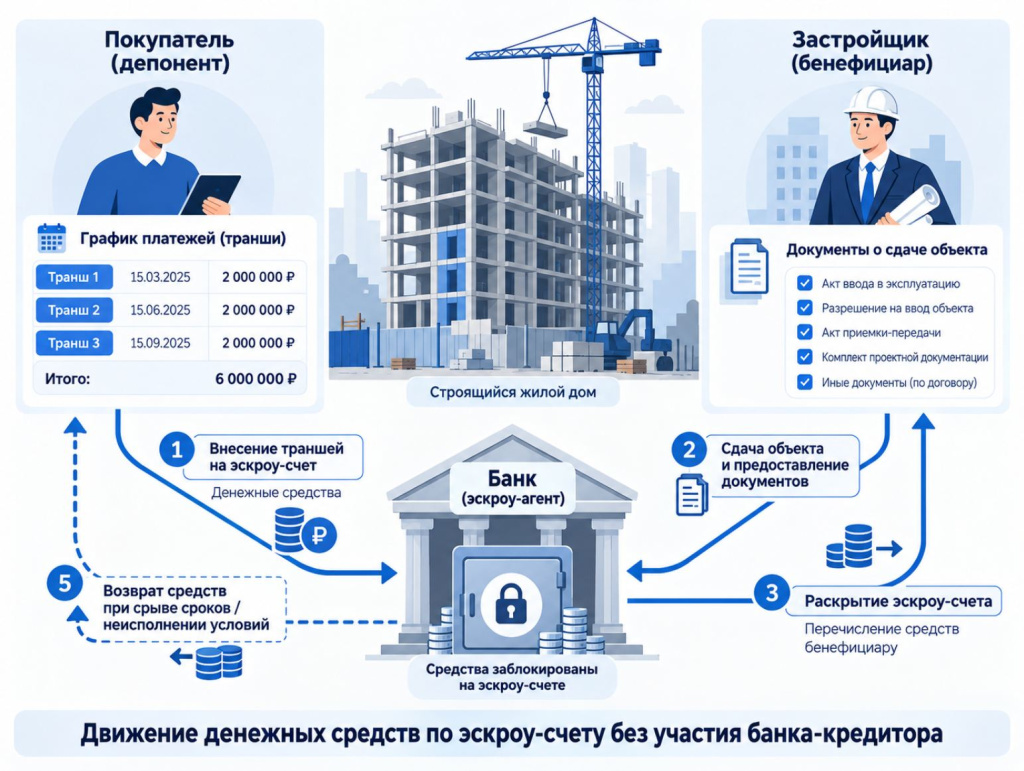
Многие клиенты задаются вопросом, рассрочка от застройщика что это и как функционирует на практике. Ответ кроется в механизме эскроу-счетов. Покупатель вносит первоначальный взнос, а остаток закрывает по графику. Банк в этой схеме выступает исключительно агентом, который блокирует и хранит деньги. Расчеты идут через специальный счет, и платежи лежат на нем до ввода здания в эксплуатацию. Строительная компания получает доступ к средствам только после передачи готового объекта. Если проект заморожен, банк возвращает накопленную сумму несостоявшемуся собственнику.
Разбирая юридический аспект, рассрочка от застройщика что это значит: прямой договор, где нет кредитора, требующего страховку или залог имущества на этапе стройки. Для граждан, ищущих доступное жилье без долгосрочной долговой нагрузки, покупка квартиры в новостройке таким методом становится эффективным решением.
Виды рассрочек: беспроцентная, процентная и до окончания строительства
На рынке первичной недвижимости в 2026 году сформировались три базовых формата:
- Беспроцентная (короткая): выдается на срок от 3 до 12 месяцев. Удорожание квадратного метра не происходит, итоговая сумма жестко фиксируется в ДДУ.
- Процентная (длинная): оформляется на период до 3–5 лет. На остаток долга начисляется определенный процент, который обычно ниже банковского, либо изначальная стоимость недвижимости увеличивается на 10–15%.
- До ввода в эксплуатацию: транши распределяются строго до момента получения разрешения на ввод дома (РНВ). Это самый частый вариант, минимизирующий риски девелопера.
Важно понимать, квартира в рассрочку это как с точки зрения закона: длительные выплаты после сдачи дома пока остаются предметом законопроектов. Действующая редакция 214-ФЗ требует полного депонирования средств, поэтому надежнее ориентироваться на программы, завершающиеся до ввода здания.
Условия рассрочки на квартиру от застройщика
Стандартные требования девелоперов включают внесение крупного стартового капитала и согласование жесткого графика выплат. Конкретные условия варьируются в зависимости от класса жилья и стадии готовности проекта. Чем ближе срок сдачи новостройки, тем жестче требования к размеру регулярных траншей. Договор фиксирует не только суммы, но и ответственность за нарушение сроков пополнения эскроу-счета.
В официальном документе обязательно прописывают:
- общую цену и первоначальный взнос, составляющий в среднем 30–50%;
- детализированный платеж: точные суммы, крайние даты, реквизиты получателя;
- правила досрочного погашения долга;
- штрафные санкции за задержку перевода средств;
- точный срок передачи ключей.
По статистике 2026 года, рассрочки от застройщиков присутствуют примерно в 70% комплексов бизнес- и премиум-класса. Чтобы оценить собственную платежеспособность, расчеты нужно проводить до подписания бумаг. Например, при стоимости объекта 10 млн рублей и взносе 30%, остаток составит 7 млн. При распределении на 24 месяца регулярный транш превысит 290 тысяч рублей.
Возможно ли купить квартиру в рассрочку без первоначального взноса?
Опция покупки без стартового капитала на первичном рынке встречается крайне редко и обычно является маркетинговым ходом для привлечения внимания. Строительная компания компенсирует свои риски значительным увеличением базовой стоимости квадратного метра или начислением высоких скрытых процентов.
Анализ рынка показывает, что наценка в подобных акциях составляет от 5 до 15%. Для недвижимости за 10 млн рублей итоговый прайс вырастет до 11,5 млн. Девелоперы редко раскрывают официальную статистику удорожания, поэтому покупателю необходимо самостоятельно сравнивать цену при стопроцентной оплате с суммарными затратами по акции. Для надежных проектов комфорт-класса минимальный порог входа всегда сохраняется.
Преимущества и плюсы покупки квартиры в рассрочку от застройщика
Данный инструмент обладает рядом неоспоримых достоинств для граждан с высоким, но нерегулярным доходом, а также для тех, чья цель — выгодная инвестиция в недвижимость.
- Отсутствие банковских переплат: главный фактор выгоды. При беспроцентном варианте клиент оплачивает ровно ту сумму, которая указана в прайс-листе. Учитывая, что средневзвешенная рыночная ставка по ипотеке осенью 2026 года достигла 18,74%, экономия исчисляется миллионами рублей.
- Лояльность и скорость оформления: не требуется подтверждение дохода справками 2-НДФЛ, привлечение поручителей, платная оценка объекта или страхование жизни. Оформление происходит по паспорту за несколько дней.
- Свобода от залогов (до сдачи): в отличие от банковского кредита, строящиеся квадратные метры не находятся в залоге у финансовой организации, что упрощает некоторые юридические процедуры, хотя права требования все равно ограничены рамками ДДУ.
Существенные минусы и финансовые ограничения
Несмотря на кажущуюся простоту, схема имеет строгие финансовые барьеры, отсекающие массового потребителя. Рассрочка на покупку квартиры требует наличия крупных свободных сумм.
- Высокий первоначальный взнос: стандартная планка начинается от 30% и в ряде проектов достигает 50–70% от цены объекта.
- Агрессивный график платежей: оставшаяся задолженность делится на короткий срок (обычно 1–2 года), что формирует гигантские ежемесячные или ежеквартальные транши, неподъемные для средней зарплаты. Около 25% клиентов отказываются от сделки именно из-за непосильной регулярной нагрузки.
- Отсутствие скидок: клиенты со стопроцентной оплатой часто получают дисконт до 5–10%. При поэтапной оплате расчет ведется от максимальной базовой цены.
По оценкам аналитиков, доля расторжений подобных договоров достигает 10%. Основная причина кроется в падении доходов семьи при сохранении жестких обязательств перед девелопером.
Скрытые риски при покупке жилья в рассрочку
Юридические и финансовые угрозы при данной схеме финансирования требуют детального анализа документов перед подписанием. Ниже представлена объективная выжимка типичных штрафных санкций, применяемых компаниями согласно Гражданскому кодексу РФ и ФЗ-214.
Жесткие штрафы за просрочку и расторжение ДДУ
В тексте соглашения всегда прописываются пени за каждый день задержки перевода (обычно в долях от ставки рефинансирования ЦБ РФ). При систематической неоплате или задержке более чем на два месяца компания имеет законное право расторгнуть ДДУ в одностороннем порядке. В этом случае средства возвращаются несостоявшемуся собственнику, но без учета инфляции. Важно отметить, что с 1 января 2026 года мораторий на штрафы снят, и санкции применяются в полном объеме.
Риск банкротства застройщика и роль эскроу-счетов
С введением эскроу-счетов риск потери капитала сведен к минимуму: средства дольщика хранятся в уполномоченном банке. Лимит страхования таких счетов составляет 10 млн рублей (с перспективой расширения до 30 млн в 2027 году). Однако при банкротстве строительной организации человек вернет только ту сумму, которую успел фактически внести. Если была переведена лишь малая часть, приобрести аналогичный актив на возвращенные средства будет невозможно из-за глобального роста цен.
Запрет на переуступку прав
Большинство контрактов содержит пункт, запрещающий продавать актив по договору уступки прав требования (цессии) до полного погашения долга. Это блокирует возможность быстро выйти из проекта, если у инвестора резко изменились жизненные обстоятельства. Любые действия потребуют официального согласия девелопера, которое часто сопровождается выплатой комиссии.
Рассрочка vs Ипотека vs Кредит: в чем разница при покупке квартиры?
Выбор оптимального инструмента зависит от наличия накоплений, горизонта планирования и официального статуса доходов. Ипотека предлагает комфортное распределение нагрузки, кредит дает независимость от залогов, а поэтапная оплата застройщику исключает переплату банкам. Ниже представлен объективный анализ трех путей финансирования.
Сравнение финансовых инструментов для покупки новостройки
| Критерий | Рассрочка от застройщика | Ипотечный кредит | Потребительский кредит |
| **Срок** | от 6 месяцев до 3 лет | до 30 лет | до 5–7 лет |
| **Переплата** | 0% (или скрытая в цене) | высокая (проценты банку) | максимальная |
| **Одобрение** | по паспорту, почти 100% одобрение | требуется 2-НДФЛ, проверка кредитной истории | требуется жесткое подтверждение дохода |
| **Платеж** | очень высокий | комфортный за счет растягивания срока | высокий |
| **Право собственности** | после полной оплаты и сдачи объекта | сразу после сдачи (но актив в залоге) | сразу после сдачи (без залога) |
Как купить квартиру в рассрочку от застройщика: пошаговое руководство
Процедура оформления сделки отличается высокой скоростью, но требует предельной внимательности на этапе согласования графика. Порядок получения рассрочки состоит из нескольких ключевых этапов.
- Выбор объекта и согласование условий. необходимо изучить проектную декларацию, обсудить размер стартового капитала и периодичность выплат. Важно трезво оценить бюджет семьи.
- Анализ договора. тщательное изучение ДДУ на предмет скрытых комиссий, штрафов за задержку траншей, возможности досрочного закрытия долга и запретов на цессию.
- Подписание ДДУ и открытие эскроу-счета. как оформить рассрочку юридически: бумаги подписываются сторонами и отправляются на регистрацию в Росреестр. Процесс занимает от 10 до 14 дней. Без отметки ведомства документ не имеет силы.
- Внесение первого платежа. перевод согласованной суммы на открытый эскроу-счет в уполномоченном банке строго после завершения государственной регистрации.
- Обслуживание долга. неукоснительное соблюдение графика пополнения счета до полного выполнения обязательств.
После ввода здания в эксплуатацию подписывается акт приема-передачи. Право собственности оформляется только после финального расчета.
Грамотный подход к выбору финансового инструмента позволяет сохранить капитал и приобрести качественную недвижимость. Узнайте подробнее о жилых комплексах FSK Family на официальном сайте: специалисты помогут подобрать оптимальный формат оплаты, детально рассчитают график и предложат проекты с развитой инфраструктурой, идеально подходящие для комфортной жизни.