Можно ли взять ипотеку после банкротства
Содержание
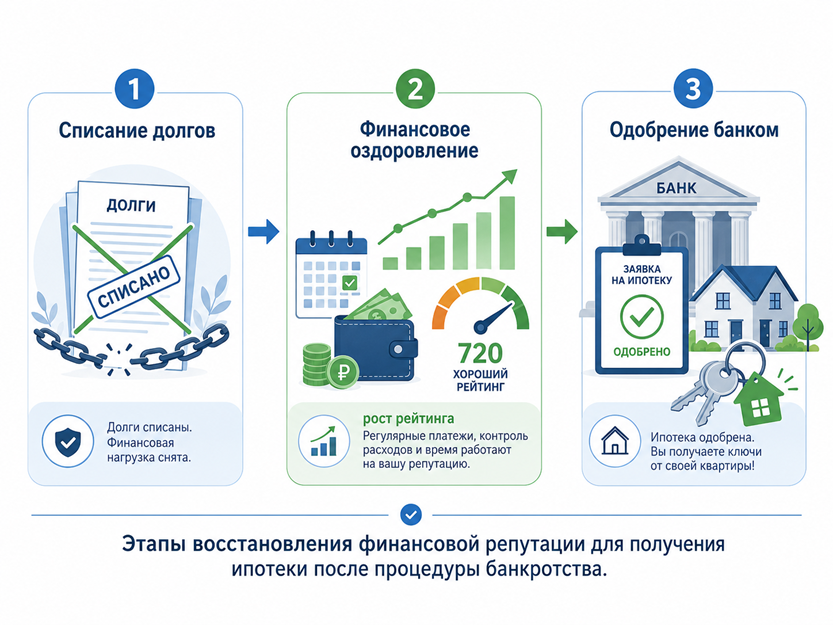
Получить целевое финансирование на покупку жилья лицу, прошедшему процедуру списания долгов, вполне реально. Закон не устанавливает прямых запретов, а кредитные организации продолжают рассматривать подобные заявки даже в условиях жесткой политики Центробанка. В 2026 году объем рынка жилищного кредитования оценивается в 4,5–5 трлн рублей, однако банки стали заметно избирательнее. Заемщик с обнуленной историей автоматически попадает в категорию повышенного риска, что напрямую влияет на итоговые условия договора.
Главный вопрос граждан сводится к одному: дадут ли деньги на квартиру сразу после судов. Ответ утвердительный, но процесс требует времени, терпения и тщательной подготовки. Высокая финансовая грамотность здесь решает исход дела. Клиенты, понимающие алгоритмы скоринга и правила восстановления репутации, успешно оформляют ипотечный кредит. Хаотичная подача заявок, напротив, приводит к отказам и блокировкам. Ипотека после банкротства — это не лотерея, а результат последовательной работы над собственным рейтингом.
Можно ли взять ипотеку после банкротства физического лица?
Российское законодательство не ставит крест на финансовых возможностях граждан, освободившихся от непосильных обязательств. Статус несостоятельности не работает как пожизненное клеймо, запрещающее пользоваться банковскими продуктами. Права человека сохраняются в полном объеме, кредитор оценивает текущую платежеспособность, стабильность доходов и качество новой истории.
Юридическая сторона вопроса накладывает на клиента строгие обязательства при взаимодействии с финансовыми институтами. Скрывать прошлое бессмысленно, так как служба безопасности моментально выявит этот факт через базы данных.
Юридическая справка
Согласно нормам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», гражданин обязан в течение пяти лет после завершения процедуры реализации имущества или прекращения производства по делу информировать кредитные организации о своем статусе при подаче заявки на любой кредит или займ.
Ипотека до и после банкротства: основные отличия и нюансы
Политика финансовых учреждений кардинально меняется по отношению к клиенту, прошедшему через судебное или внесудебное списание. Условия кредитования ужесточаются: банки компенсируют свои риски за счет повышенных ставок и требований к собственным средствам. Ниже приведено сравнение базовых параметров, показывающее, как трансформируются обязанности сторон.
Сравнение условий стандартной ипотеки и ипотеки для лиц, прошедших процедуру банкротства
| Параметр | Стандартная ипотека | Ипотека после банкротства |
| Требования к первоначальному взносу | от 20% | от 30% до 50% |
| Процентная ставка | 18,92–21,5% (рыночная на 2026 год) | на 2–5 п.п. выше базовой |
| Отношение к кредитной истории | оценивается стандартно | проверяется углубленно, запись хранится 7 лет |
| Необходимость поручителей | как правило, не требуются | часто требуют 2–3 человек с идеальной историей |
| Вероятность одобрения | высокая при стабильном доходе | низкая в первые 1–3 года, растет после 5 лет |
Через сколько лет после банкротства можно оформить ипотеку в 2026 году?
Сроки давности завершения судебных разбирательств выступают главным фактором для автоматических систем оценки. Бюро кредитных историй (БКИ) не раскрывают точные веса своих алгоритмов, но общая логика прозрачна: чем больше времени прошло с момента обнуления и чем активнее клиент пользовался новыми мелкими продуктами без просрочек, тем выше итоговый балл. Разбираясь, через сколько после банкротства можно взять ипотеку, важно учитывать три ключевых временных отрезка.
Заявка сразу после завершения процедуры (до 1 года)
В первые двенадцать месяцев кредиторы гарантированно ответят отказом. Внутренние риск-модели фиксируют свежий негативный маркер, при этом доказательств финансового оздоровления еще нет. Действует негласный мораторий на выдачу крупных сумм лицам с пустым или отрицательным рейтингом.
Период восстановления от 1 до 3 лет
Наступает время первых возможностей. Отдельные лояльные банки начинают рассматривать анкеты, но выдвигают ультимативные требования к идеальной платежной дисциплине. В этот период критически важно продемонстрировать своевременное погашение мелких потребительских ссуд.
Спустя 5 лет и более
Происходит снятие законодательного ограничения на обязательное уведомление кредитора. Человек переходит в категорию стандартных клиентов при условии отсутствия новых просрочек. Алгоритмы начинают опираться на свежие данные, игнорируя старые записи.
Условия получения ипотечного кредита после процедуры банкротства
Кредитные учреждения ставят бывших должников в жесткие рамки для минимизации потенциальных убытков. Чтобы после банкротства можно взять ипотеку, потребуется соответствовать ряду бескомпромиссных критериев:
- внесение собственных средств в размере не менее 30–50% от стоимости приобретаемого объекта;
- предоставление документов, подтверждающих официальные доходы (справки 2-НДФЛ за последние 6–12 месяцев);
- отсутствие любых текущих просрочек по новым обязательствам;
- привлечение платежеспособных созаемщиков или поручителей с безупречной репутацией;
- готовность предоставить дополнительный ликвидный залог (имеющуюся недвижимость или автомобиль);
- показатель долговой нагрузки (ПДН) не должен превышать 40% от ежемесячных поступлений.
Какие документы потребуются для оформления ипотеки после банкротства?
Успешная подача заявки требует расширенного пакета бумаг. Помимо стандартных форм, безопасникам потребуются доказательства легального завершения всех судебных процессов:
- паспорт гражданина РФ и СНИЛС;
- заверенная копия трудовой книжки или электронная выписка;
- справка о доходах и удержанных налогах;
- определение арбитражного суда о завершении реализации имущества;
- официальная выписка из ЕФРСБ;
- подробная объяснительная записка о причинах прошлой неплатежеспособности (запрашивается индивидуально).
Как повысить шансы на одобрение ипотеки после банкротства?
Восстановление доверия со стороны службы безопасности — результат целенаправленных действий. Заемщик должен действовать проактивно, формируя профиль надежного клиента. Главная задача заключается в демонстрации того факта, что финансовый кризис преодолен, а текущие долги обслуживаются безукоризненно.
Многие сомневаются, можно ли после банкротства взять ипотеку, если зарплата небольшая. Практика показывает, что стабильность важнее сверхдоходов. Каждая вовремя закрытая кредитка работает на повышение рейтинга. Ниже представлены конкретные шаги по реабилитации.
Проверка и исправление ошибок в бюро кредитных историй
Начать следует с бесплатного запроса отчета через портал Госуслуг. Система выдаст список организаций, где хранятся данные. Необходимо получить выписки и проверить статус списанных обязательств. Если старый займ числится активным, скоринг выдаст автоматический отказ. В такой ситуации подается заявление на корректировку информации.
Формирование новой положительной кредитной истории
Оптимальный алгоритм действий: открытие зарплатного проекта, получение карты с минимальным лимитом (10–15 тысяч рублей), использование беспроцентных рассрочек. Золотое правило восстановления: тратить не более 30% от доступного лимита и вносить платежи строго в срок, желательно за пару дней до даты списания.
Увеличение первоначального взноса и подтверждение дохода
Стандартные 10–15% в данном случае не сработают. Банки требуют накопить от 30% до 50% собственных средств. Крупный взнос служит лучшим доказательством финансовой состоятельности и снижает риски кредитора. Параллельно требуется подтвердить стабильность работодателя справками из налоговой.
Отказ от массовой рассылки заявок в кредитные учреждения
Веерная рассылка анкет губительна. Логика систем оценки такова: каждая отклоненная попытка фиксируется в базе и моментально обрушивает рейтинг. Правильная стратегия подразумевает точечное обращение в один лояльный банк, желательно тот, через который проходит заработная плата.
Какие банки рассматривают заявки от бывших банкротов в 2026 году
Аналитика рынка показывает четкое разделение игроков. Крупнейшие государственные корпорации (Сбербанк, ВТБ, Россельхозбанк) используют консервативные фильтры. В первые годы они отклоняют анкеты автоматически, так как их политика нацелена на минимизацию доли высокорисковых активов в портфеле.
Коммерческие структуры средних размеров (Совкомбанк, Почта Банк, ОТП Банк) проявляют гибкость. Они готовы изучать ситуацию в индивидуальном порядке уже через 6–12 месяцев после судов. Одобрение здесь возможно при наличии весомых аргументов: ликвидного залога, крупного первоначального взноса и кристально чистой текущей истории.
Альтернативные способы покупки жилья после списания долгов
Если классическое финансирование пока недоступно, существуют рабочие схемы приобретения недвижимости:
- привлечение надежного созаемщика: супруг или родственник с идеальным рейтингом берет на себя основную долговую нагрузку, а бывший должник выступает исключительно залогодателем;
- лизинг недвижимости для физических лиц: компания выкупает квартиру и сдает ее клиенту с правом последующего перехода права собственности;
- рассрочка от застройщика: девелоперы предлагают поэтапную оплату на период строительства без участия банковских структур.
Важно знать
Использование серых схем или обращение в микрофинансовые организации (МФО) за крупными суммами под залог недвижимости несет критические риски. МФО применяют жесткие санкции, скрытые комиссии и пени. При выявлении фиктивных сделок суд вправе отменить решение о списании долгов. Легальный путь восстановления репутации — единственный безопасный вариант.
Часто задаваемые вопросы (FAQ)
Спрашивая себя, можно ли взять ипотеку после банкротства, помните: путь к собственному жилью открыт для тех, кто готов планомерно восстанавливать свою репутацию. Когда финансовые показатели придут в норму, важно выбрать надежного девелопера. Узнайте подробнее о современных жилых комплексах комфорт-класса и ознакомьтесь с актуальными предложениями FSK Family на сайте fskfamily.ru.