Обязательно ли оформлять страховку при ипотеке: закон и требования банков
Содержание
По закону в 2026 году обязательна ли страховка при ипотеке? Да, но строго для залогового имущества (недвижимости) от разрушения и утраты. Страхование жизни, здоровья и титула остается добровольным. Однако отказ от этих опций в 99% случаев ведет к повышению процентной ставки банком.
*Правовая справка.* Статья 31 ФЗ № 102-ФЗ «Об ипотеке (залоге недвижимости)» устанавливает: «При отсутствии в договоре об ипотеке иных условий о страховании заложенного имущества залогодатель обязан страховать за свой счет это имущество в полной стоимости от рисков утраты и повреждения, а если полная стоимость имущества превышает размер обеспеченного ипотекой обязательства — на сумму не ниже суммы этого обязательства». Это действующая норма на 2026 год.
Какие страховки нужны для ипотеки: полный перечень обязательных и рекомендуемых полисов
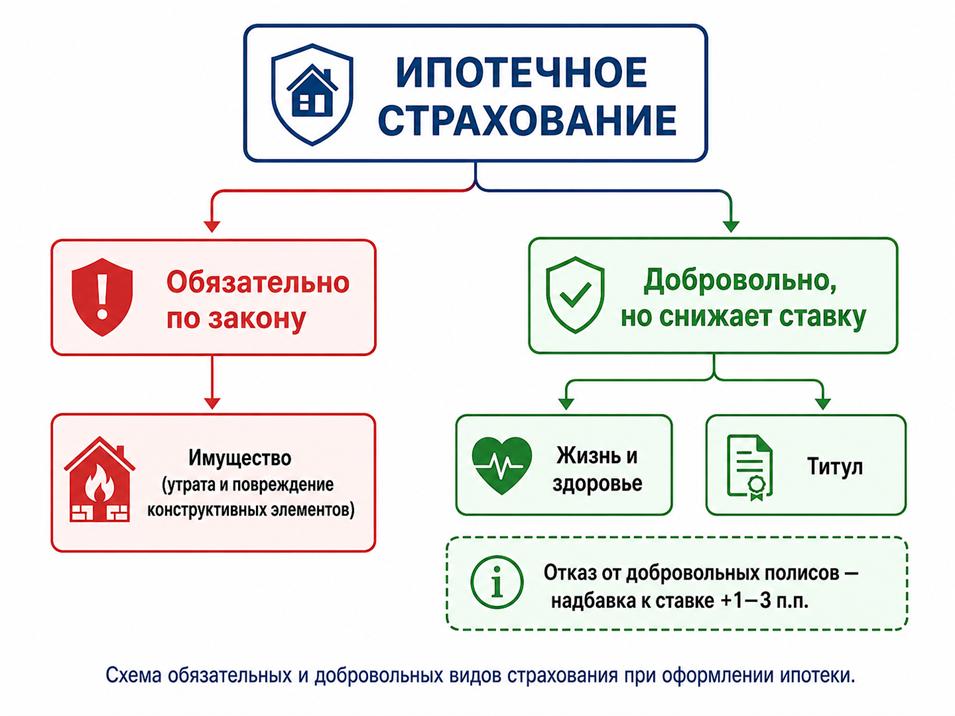
При оформлении жилищного займа клиент сталкивается с двумя категориями защиты. Разберем, какие страховки нужны для ипотеки:
- Обязательное по закону. Страхование залогового имущества (квартиры, дома) от утраты и повреждения. Оформляется в пользу банка-залогодержателя. Прямые обязанности заемщика включают поддержание этого полиса на весь срок кредитования.
- Добровольное, но влияющее на ставку. Страхование жизни и здоровья. Банк не вправе его навязать, однако без полиса применяет надбавку к базовой ставке.
- Добровольное для вторичного рынка. Титульное страхование. Защищает право собственности при покупке квартиры с историей.
Банки прямо привязывают добровольные страховые полисы к условиям финансирования: оформил защиту — получил сниженный процент. Отказался — платежи вырастут.
Виды страхования при ипотеке: полный обзор
Каждый вид полиса закрывает конкретные риски:
- Страхование имущества — защищает конструктивные элементы недвижимости от пожара, взрыва, залива, стихийных бедствий, противоправных действий третьих лиц.
- Страхование жизни и здоровья — покрывает риск смерти, инвалидности, тяжелой болезни или утраты трудоспособности; при наступлении страхового случая страхование задолженности срабатывает автоматически, и долг гасит компания.
- Титульное страхование — минимизирует страхование рисков потери права собственности из-за оспаривания сделки через суд (невыявленные наследники, ошибки в документах).
Обязательно ли страховать недвижимость при ипотеке: защита имущества и кредита
Да, обязательно ли страховать недвижимость при ипотеке — вопрос, на который закон дает однозначный утвердительный ответ. Это прямое требование законодательства, а не внутренний регламент финансовой организации.
Логика предельно ясна. Квартира или дом находятся в залоге у кредитора все время, пока не погашен ипотечный кредит. Если объект сгорит, будет затоплен или разрушен, банк потеряет обеспечение. Полис снимает эту угрозу: при наступлении страхового случая выплата направляется в пользу залогодержателя и покрывает остаток долга.
Если страхователь уклоняется от оформления защиты, кредитор вправе застраховать имущество самостоятельно и взыскать понесенные расходы. Защита залога оформляется на весь срок действия договора и ежегодно продлевается.
Страхование недвижимости при ипотеке: что покрывает полис и как выбрать
Базовый полис защищает исключительно конструктивные элементы объекта (стены, перекрытия, входные двери, окна). Типичные страховые случаи: пожар, взрыв газа, залив водой из-за аварии коммуникаций, стихийные бедствия, падение посторонних предметов. Ряд компаний дополнительно включает конструктивные дефекты здания.
Что базовый договор не покрывает: внутренняя отделка, мебель, бытовая техника. Ремонт и ценные вещи внутри квартиры страхуются отдельно — по расширенной программе.
Что входит в страхование квартиры по ипотеке
| Вид риска | Покрывается базовой ипотечной страховкой | Требуется дополнительный полис |
| Пожар | да | нет |
| Затопление соседями | да | нет |
| Повреждение конструкций | да | нет |
| Кража техники | нет | да |
| Порча дизайнерского ремонта | нет | да |
Обязательно ли страхование жизни при ипотеке: требования и нюансы
Многих заемщиков волнует, обязательно ли страхование жизни при ипотеке по закону. Нет, ни ФЗ № 102-ФЗ, ни другие нормативные акты не возлагают такую обязанность. Кредитор не вправе отказать в выдаче средств из-за отсутствия личной защиты.
Но здесь кроется важный нюанс. Именно этот полис выступает главным инструментом управления процентной ставкой. Требования банка прописываются в кредитном договоре: при наличии защиты действует льготная ставка, при отказе — надбавка. По данным рынка 2026 года, типичная надбавка составляет 1–3 процентных пункта. При долгосрочном графике это выливается в колоссальную переплату.
Требования банков к страхованию при ипотеке: что нужно знать заемщику
Финансовые организации закрепляют условия дисконта прямо в тексте соглашения. Схема стандартная: указывается базовая ставка и льготная ставка при наличии действующего полиса. При отказе от пролонгации кредитор применяет надбавку.
С 1 сентября 2023 года действует постановление Правительства РФ № 39: банк обязан принять полис любой компании с кредитным рейтингом не ниже А-, если документ соответствует базовым требованиям. Отказ от приема стороннего полиса недопустим, а ответ о принятии кредитор обязан дать в течение 7 рабочих дней. Заемщик не привязан к аффилированной компании кредитора.
Страхование жизни при ипотеке: преимущества и риски для заемщика
Главный финансовый аргумент в пользу оформления — экономия на переплате. Разница в ставке на 1–2 п.п. при сроке в 20 лет дает сотни тысяч рублей экономии, которые многократно превышают совокупную стоимость взносов за весь период.
Присутствует и защитная логика. Обязательно ли страховать жизнь при ипотеке ради наследников? Без полиса при смерти заемщика долг входит в состав наследства. Наследники отвечают по нему в пределах стоимости полученного имущества. При наличии защиты задолженность гасит компания, и недвижимость переходит к семье без обременений. Аналогичная ситуация при инвалидности: без защиты человек продолжает нести финансовые обязательства даже при полной утрате трудоспособности.
Титульное страхование: защита права собственности на вторичном рынке
Титульное страхование — защита права собственности покупателя от судебного оспаривания. Опция актуальна исключительно при приобретении вторичного жилья.
Риск потери объекта реален: у квартиры бывает сложная история (предыдущие сделки, невыявленные наследники, ошибки в приватизации, ущемленные права несовершеннолетних). Если сделку признают недействительной в суде, покупатель лишается недвижимости. Компания в этом случае возмещает стоимость утраченного права.
Минимально рекомендуемый срок оформления — 3 года. Это связано с общим сроком исковой давности по ст. 196 ГК РФ и трехлетним периодом по требованиям о недействительности сделок (ст. 181 ГК РФ). Основная масса рисков оспаривания укладывается именно в этот временной отрезок. Для ряда специфических случаев срок достигает 10 лет.
Что будет, если отказаться от страховки по ипотеке или не продлить полис?
Последствия зависят от того, какой именно договор расторгнут или не продлен.
Отказ от обязательного страхования имущества. Если полис на залог не оформлен, кредитор вправе потребовать досрочного погашения всей суммы долга. Это прямо следует из ст. 31 и ст. 39 ФЗ № 102-ФЗ. Если требование не исполнено в установленный срок или в течение месяца, залогодержатель инициирует процедуру обращения взыскания на предмет залога.
*Важно знать.* При отсутствии полиса на залоговое имущество более 30 дней банк вправе потребовать досрочного возврата всей суммы кредита и начисленных процентов (ст. 31 ФЗ № 102-ФЗ, ч. 12 ст. 7 ФЗ № 353-ФЗ). Игнорирование требования дает законное основание изъять и продать квартиру с торгов.
Отказ от добровольного страхования (жизнь, титул). Санкции носят экономический характер: досрочного погашения не требуют, но применяют надбавку к процентной ставке (от 0,5 до 3 п.п. в зависимости от условий). Повышение ставки активируется после истечения льготного периода, обычно составляющего 30 дней после окончания предыдущего договора.
Стоимость страхования при ипотеке: от чего зависит цена полиса
Цена рассчитывается строго индивидуально. На итоговый тариф влияют следующие факторы:
- По жизни и здоровью: возраст, пол, профессия, состояние здоровья. Молодой офисный сотрудник платит около 0,15% от суммы долга в год. С возрастом и при наличии опасной профессии (шахтер, спасатель) тариф возрастает до 1,2% и выше.
- По имуществу: год постройки дома, материал перекрытий, наличие газоснабжения. Деревянные перекрытия существенно поднимают тариф. Средний ориентир по рынку — 0,06–0,25% в год.
- По титулу: тариф в среднем составляет 0,20–0,50% в год.
Во всех случаях расчетная база привязана к остатку долга — платежи ежегодно уменьшаются вместе с сокращением тела кредита.
Как законно сэкономить на полисе и не переплачивать банку
Существуют легальные механизмы снижения финансовой нагрузки:
Оформление комплексного продукта. Объединение защиты жизни, конструктива и титула в одном договоре у одного страховщика обходится на 10-15% дешевле, чем покупка трех раздельных продуктов.
Смена компании. Со второго года обслуживания долга разрешается перейти в другую аккредитованную организацию с более выгодным тарифом. Главное — не допускать разрыва в датах покрытия.
Отказ от коробочных решений. Кредиторы часто предлагают собственные продукты прямо на сделке. Их стоимость нередко завышена. Закон позволяет самостоятельно найти аккредитованную компанию с рыночными ценами.
Использование периода охлаждения. Если услуга была навязана, клиент вправе отказаться от нее. По ст. 7 ФЗ № 353-ФЗ для кредитов действует период охлаждения (до 48 часов до выдачи денег), а по правилам страхования обычно дается 14 дней на возврат премии. Потребуется подать заявление о расторжении, приложить договор, чек и паспорт.
Как выбрать страховую компанию для ипотеки: советы и рекомендации
Первый шаг — проверка наличия у компании кредитного рейтинга не ниже уровня А-. Это гарантирует, что кредитор примет документ без лишних вопросов.
Второй шаг — сравнение тарифов минимум в трех-четырех организациях. Разница в цене на идентичные условия достигает 30–40%. Внимательно изучайте перечень исключений: дешевый продукт с огромным списком нестраховых случаев хуже, чем полис со средней ценой и надежным покрытием.
Часто задаваемые вопросы о страховании ипотеки
Чек-лист: что делать, если забыли вовремя продлить полис
- Срочно оформить новый договор без перерыва в датах покрытия.
- Оплатить взнос и сохранить квитанцию.
- Направить подтверждение кредитору через личный кабинет, email или отнести в отделение.
- Запросить перерасчет ставки — льготный процент возвращается со следующего платежного периода после проверки документов.
- Учесть, что при просрочке свыше 30 дней штрафы действуют вплоть до момента принятия нового документа.
Выбор квартиры в новостройке от надежного девелопера снимает часть рисков (например, титульных) еще до этапа оформления сделки. Узнайте подробнее о жилых комплексах FSK Family на сайте fskfamily.ru — это современные проекты с продуманной инфраструктурой, прозрачными условиями покупки и высоким уровнем комфорта для всей семьи. Ознакомьтесь с актуальными предложениями FSK Family по ссылке и выберите идеальный вариант для безопасного инвестирования в будущее.