Ипотека для покупки дома в 2026 году: как получить и какие льготные условия
Содержание
Государство в 2026 году продолжает субсидировать приобретение загородной недвижимости, поддерживая строительную отрасль и граждан. Ипотека для покупки дома остается наиболее рациональным инструментом, так как рыночные ставки по кредитам держатся на заградительном уровне 19,2–22%, а стартовый взнос часто превышает 30%. При этом спрос на частный сектор стабильно растет: по данным аналитиков, в июне объем выдач превысил 73 млрд рублей, заняв более 21% всего рынка. Чтобы получить финансирование на жилище, заемщики используют четыре основных пути: семейную, сельскую, IT-программу и региональные инициативы. У каждого варианта есть свои жесткие рамки, определяющие требования к объекту и заемщику. Ниже собрана подробная выжимка актуальных параметров, которая поможет понять, как оформляется ипотека на загородный дом, на какой бюджет рассчитывать и как избежать отказа банка на этапе проверки документов.
Финансовый дисклеймер. Условия субсидирования, лимиты банков и макроэкономические показатели регулярно пересматриваются. На 14 октября 2026 года ключевая ставка ЦБ РФ зафиксирована на уровне 14,00% годовых. При таких вводных и сохранении жесткой кредитной политики льготные программы могут сопровождаться повышенным процентом отказов и быстрым исчерпанием выделенных государством средств. Перед подписанием кредитного договора критически важно заново проверить параметры в выбранном банке и трезво оценить долговую нагрузку.
Условия ипотеки на дом в 2026 году: процентные ставки, сроки и требования
Льготные программы различаются базовыми финансовыми параметрами. Ниже представлена сравнительная матрица, помогающая оценить доступные ипотечные кредиты. Стартовый взнос у основных продуктов идентичный — от 20%. Однако максимальная сумма и срок кредитования варьируются, напрямую влияя на ежемесячный платеж. Если рассматривать загородный объект как долгосрочные инвестиции, разница между льготными 6% и рыночными 20% выливается в миллионы рублей сэкономленных средств. Ипотека на дом условия диктует строгие, поэтому выбор подходящей программы — это фундамент будущей сделки.
Сравнение условий льготных ипотечных программ на загородную недвижимость в 2026 году
| Название программы | Базовая ставка (%) | Максимальная сумма (млн руб.) | Первоначальный взнос (%) | Срок (лет) |
| Семейная ипотека | до 6 | до 12 (Москва, Санкт-Петербург и области); до 6 (остальные регионы) | от 20 | до 30 |
| IT-ипотека | до 6 | до 9 | от 20 | до 30 |
| Сельская ипотека | 0,1–3 | до 6 на одного заемщика; до 12 для супругов | от 20 | до 25 |
| Дальневосточная и Арктическая ипотека | уточняйте в банке | уточняйте в банке | уточняйте в банке | уточняйте в банке |
Банки тщательно оценивают профиль заемщика. Возрастной ценз начинается от 18 лет, хотя многие кредиторы предпочитают одобрять заявки клиентам старше 21 года. Верхняя граница на момент полного погашения долга достигает 65–75 лет, а по отдельным продуктам — до 85 лет. Трудовой стаж на текущем месте должен составлять 3–6 месяцев при общем стаже от одного года. Для индивидуальных предпринимателей и самозанятых требования традиционно жестче. Обязательны гражданство РФ, постоянная или временная регистрация, официально подтвержденный доход и отсутствие просрочек.
Отдельное внимание уделяется показателю долговой нагрузки (ПДН). Безопасный ориентир для банков — не выше 40–50% от совокупного дохода. Если ПДН превышает 50%, вероятность одобрения резко падает, так как регулятор ограничивает выдачу высокорисковых займов.
Доступные программы льготной ипотеки на загородную недвижимость
Семейная ипотека на покупку дома с земельным участком: условия и возможности
Семейная ипотека на покупку дома с земельным участком остается самым массовым продуктом 2026 года. Базовое правило: на дату подписания договора в семье воспитывается минимум один ребенок младше 7 лет, имеющий гражданство РФ. Возраст остальных детей значения не имеет.
С 1 октября 2026 года лимиты привязаны к региону. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей максимальная сумма достигает 12 млн рублей, для остальных субъектов — 6 млн рублей. Чем больше детей в семье, тем лояльнее могут быть индивидуальные условия от конкретного кредитора.
Программа позволяет приобрести готовый объект или начать строительство. Если земля пустая, возведение здания идет исключительно по договору подряда с юридическим лицом или ИП. Расчеты проводятся через эскроу-счета: банк замораживает средства и переводит их строительной компании только после сдачи объекта. Этот механизм надежно защищает заемщика от риска получить недострой.
Особенности семейной ипотеки на земельный участок
Семейная ипотека на земельный участок имеет строгую специфику. Приобрести исключительно пустую территорию по льготной ставке невозможно. Государственное финансирование выделяется только при условии одновременного строительства жилья.
Механика следующая: заемщик покупает участок и сразу заключает договор подряда на возведение здания. Банк одобряет единый лимит, покрывающий обе статьи расходов. Земля переходит в собственность клиента, а дом строится с использованием эскроу-счета. Семейная ипотека на участок удобна тем, что избавляет от необходимости оформлять два раздельных займа. Если цель — просто купить землю без планов на стройку, придется искать стандартные потребительские кредиты.
Сельская ипотека под 3%: нюансы 2026 года
Программа предлагает ставку 0,1–3% годовых. Базовый лимит составляет до 6 млн рублей на одного человека, а законные супруги могут объединить заявки и получить до 12 млн рублей. Первоначальный взнос стартует от 20%, максимальный срок — 25 лет.
Ключевое ограничение кроется в локации. Недвижимость должна располагаться в сельских или опорных населенных пунктах с численностью жителей до 30 тысяч человек. Важное требование: после завершения сделки заемщик обязан оформить постоянную регистрацию в приобретенном доме в течение 180 дней.
Также действует жесткий фильтр по профессии. Клиент должен трудиться в агропромышленном комплексе, социальной сфере на селе или муниципальной службе, подтверждая свою занятость каждые полгода на протяжении пяти лет.
IT-ипотека и региональные программы (Дальневосточная, Арктическая)
IT-специалисты могут рассчитывать на ставку до 6% при лимите до 9 млн рублей. Главное условие — работа в компании, имеющей официальную аккредитацию Минцифры. В 2026 году действуют строгие правила при смене работодателя: после увольнения льготная ставка сохраняется ровно 6 месяцев. За этот период необходимо трудоустроиться в другую аккредитованную организацию. В противном случае банк поднимет процент до уровня ключевой ставки на дату подписания договора плюс 1,5–4,5 процентных пункта.
Дальневосточная и Арктическая программы позволяют строить жилье на специфических территориях, однако их лимиты и точный перечень доступных зон регулярно корректируются, поэтому параметры требуют уточнения у кредитора в день обращения.
Выбор дома под ипотеку: на что обратить внимание
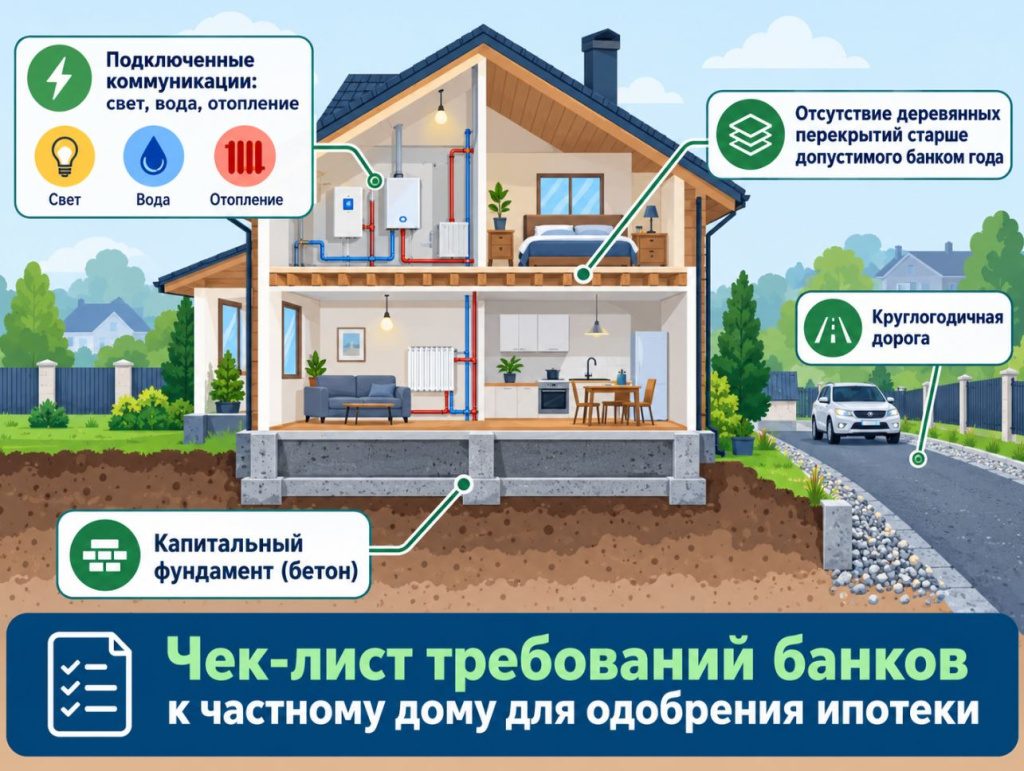
Дом под ипотеку обязан быть высоколиквидным залогом. Единого стандарта на рынке нет, оценка проводится на базе ФЗ №135, стандартов ФСО и внутренних регламентов конкретного банка. Однако существует базовый чек-лист технических требований:
- фундамент: исключительно капитальный (бетонный, кирпичный, каменный, железобетонный, допускается свайный или плитный из бетона);
- несущие конструкции: кирпич, бетонные панели, пеноблоки (к деревянным постройкам применяются повышенные требования, а общий износ здания не должен превышать 40–50%);
- перекрытия: железобетонные, металлические или смешанные;
- готовность: наличие стен, кровли, установленных окон и дверей (объект должен быть полностью достроен);
- коммуникации: обязательное подключение к электросетям, наличие круглогодичного отопления, водоснабжения и канализации с санузлом внутри периметра;
- статус: высота не более трех этажей, назначение в ЕГРН — «индивидуальный жилой дом».
Также оценщик фиксирует наличие круглогодичного подъезда к участку. Объект оценивается выше, если к нему легко добраться зимой.
Справка: юридический статус земель и залоговая привлекательность. Категория участка напрямую влияет на вероятность одобрения кредита. Земли ИЖС (индивидуальное жилищное строительство) обладают максимальной ликвидностью: они предназначены для возведения капитальных строений, гаражей и хозяйственных блоков. Дисконт при оценке такого залога минимален (20–35%). Участки ЛПХ (личное подсобное хозяйство) имеют среднюю привлекательность, так как стройка разрешена только в границах населенного пункта (на полевых наделах возводить здания запрещено). Земли СНТ (садовые некоммерческие товарищества) считаются наименее ликвидными, и согласовать капитальный объект на них сложнее всего.
Как купить дом в ипотеку: пошаговое руководство
Понять, как купить дом в ипотеку, поможет четкий план действий. Весь цикл занимает от 4–6 недель при оперативной работе до 2–3 месяцев при долгом подборе объекта.
- Оценка бюджета и предобрение. Клиент выбирает банк, заполняет анкету и предоставляет справки о доходах. Скоринг и расчет максимального лимита занимают 1–7 дней.
- Поиск объекта. Самый долгий этап (2–8 недель). Найденная недвижимость проходит первичную юридическую проверку: изучаются выписка ЕГРН, статус земли, межевание, отсутствие скрытых перепланировок и полномочия продавца. Затем стороны подписывают предварительный договор и вносят задаток (1–3 дня).
- Оценка недвижимости. Аккредитованный специалист выезжает на место, фиксирует состояние постройки и готовит официальный отчет о рыночной стоимости (3–5 дней).
- Одобрение объекта банком. Кредитор анализирует отчет оценщика и юридическую чистоту залога (3–7 дней). Принимается финальное решение по ставке и сумме, согласовывается схема безопасных расчетов (эскроу, аккредитив или ячейка).
- Сделка и регистрация в Росреестре. Стороны подписывают договор купли-продажи и кредитную документацию. Документы отправляются на регистрацию (чаще всего в электронном виде), что занимает 3–9 рабочих дней. После этого в ЕГРН появляется запись о праве собственности и обременении.
Можно ли купить землю по семейной ипотеке? Ответы на частые вопросы
Если вы находитесь на этапе выбора между загородным форматом и комфортной квартирой, стоит изучить все доступные варианты на рынке недвижимости. Узнайте подробнее о жилых комплексах FSK Family на сайте. Стать владельцем недвижимости от ФСК — это получить доступ к продуманной инфраструктуре: рядом работают семейный врач, современный ФОК с годовым абонементом, сильная школа и школа искусств. Жителям доступно благоустроенное пространство клубной системы, инновационный фаблаб от «Чехарды» и соседский центр с кинозалом, коворкингом и детской комнатой. Ознакомьтесь с актуальными предложениями FSK Family по ссылке и выберите оптимальный вариант для вашей семьи.